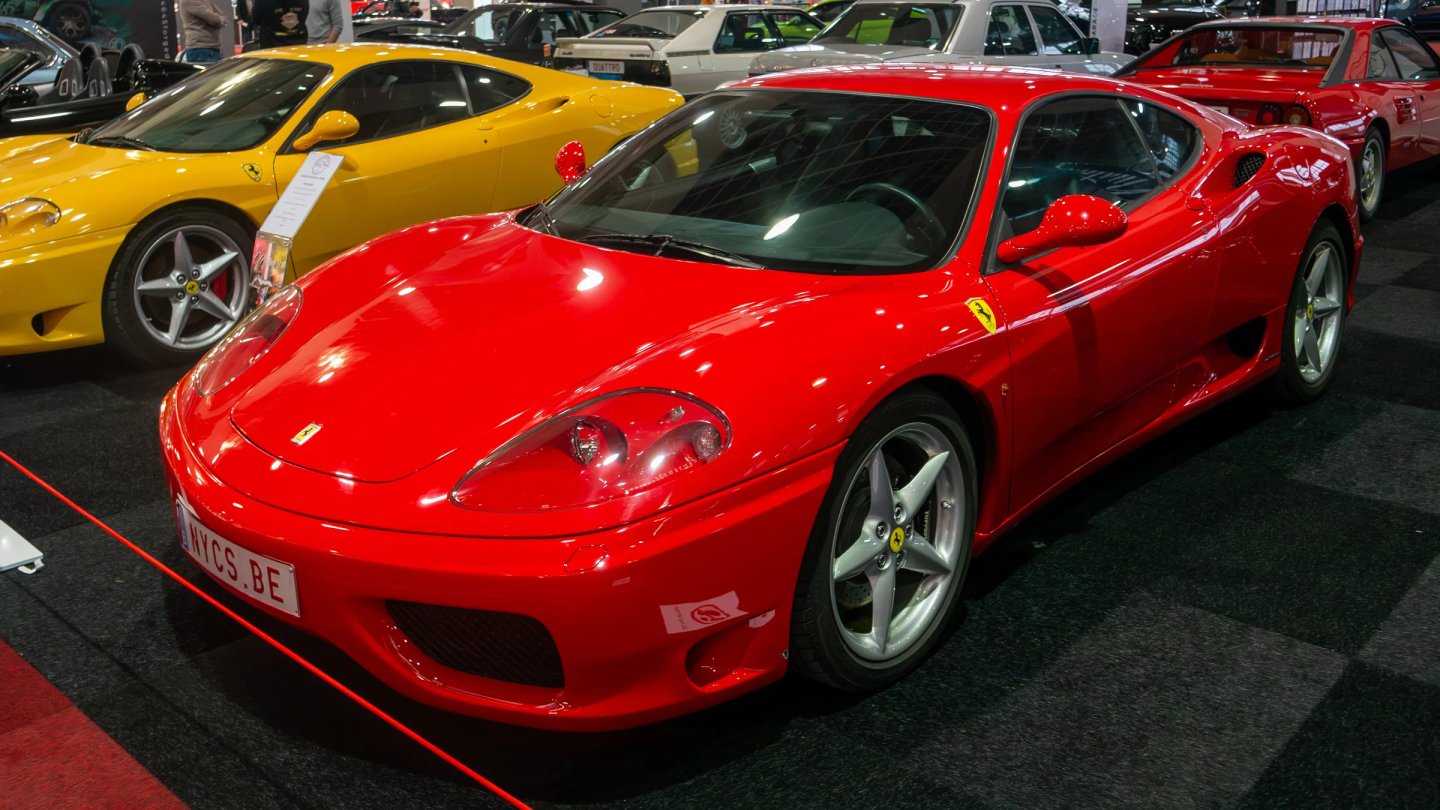
Een aandeel in een Ferrari 360 Modena kostte in november 2021 £77. Het Britse platform The Car Crowd verkocht ze toen, schreef Hagerty. Een auto wordt daar doorgaans in 1.000 aandelen verdeeld, dus deze 360 Modena stond op ongeveer £77.000. De koper krijgt daarvoor een deel van de latere opbrengst en een stem over wanneer de auto wordt verkocht. Rijden mag hij er niet in. De twee grootste platforms, The Car Crowd en Rally in de Verenigde Staten, stonden dat volgens hetzelfde artikel niet toe.
Een belegger in een Peugeot 205 GTi zei tegen Hagerty dat het niet uitmaakt. Wat plezier betreft is dat ieders eigen zaak. Voor het rendement maakt het wel uit, en dat is minder vanzelfsprekend.
Wat een eigenaar krijgt en een aandeelhouder niet
Wie een klassieker bezit, krijgt twee dingen. Het eerste is de prijsontwikkeling, die hij pas bij verkoop ziet. Het tweede is het gebruik, en dat krijgt hij elk jaar: de dagen achter het stuur, de auto in zijn eigen garage. Economen die verzamelobjecten bestuderen, zien dat tweede als een vorm van rendement. Benjamin Mandel verklaarde in 2009 in de American Economic Review zo waarom kunst gemiddeld weinig oplevert voor het risico dat eraan kleeft: de eigenaar wordt voor een deel uitbetaald in iets anders dan geld. Elroy Dimson en Christophe Spaenjers schreven over postzegels, kunst en violen dat zulke aankopen rationeel kunnen zijn voor wie er plezier aan beleeft, ook als financiële beleggingen meer bieden voor hun risico.
Daar volgt iets uit over de prijs. Een koper die elk jaar gebruik krijgt, neemt genoegen met minder koerswinst dan een koper die niets krijgt. Hij kan dus meer bieden. Doen er genoeg van zulke kopers mee, dan zit het gebruik in de marktprijs. Dat is ook de prijs waarvoor een platform de auto inkoopt.
De aandeelhouder betaalt dus voor een dividend dat hij niet ontvangt.
Auto's achter glas in het Meilenwerk in Berlijn, nu Classic Remise, in maart 2011.
Dezelfde auto, twee rendementen
Een rekensom met zelfgekozen aannames. Een auto kost €100.000 en stijgt vijf jaar lang 5 procent per jaar, naar €127.628. Stalling, verzekering en onderhoud kosten €2.000 per jaar. De eigenaar rijdt erin en vindt dat rijden €4.000 per jaar waard. Zijn uitkomst is €27.628 koerswinst plus €20.000 gebruik min €10.000 kosten. Zo komt hij op €37.628 bij €100.000 inleg, ongeveer 6,6 procent per jaar.
De aandeelhouder koopt dezelfde auto tegen de tarieven die Hagerty in 2021 noteerde. In de aandeelprijs zit 5 tot 10 procent voor selectie, transport en marketing, hier 7,5. Voor vijf jaar stalling en onderhoud komt er tot 10 procent bij. Bij verkoop houdt het platform 10 procent van de waardestijging in. Hij legt dus €118.250 in (€107.500 plus €10.750) en krijgt na aftrek van €2.763 een bedrag van €124.865 terug: 1,1 procent per jaar.
Een deel van dat verschil zijn kosten, een deel is gebruik. Op één punt is de som mild voor de eigenaar: zijn stalling en polis zijn duurder dan die van een magazijn, en kilometers kunnen de verkoopprijs drukken. Reken dat mee en de 6,6 zakt. De 1,1 verandert er niet van.
Hij had die Ferrari toch niet gekocht
Het voor de hand liggende bezwaar: deze belegger had nooit een Ferrari kunnen betalen, dus hij geeft geen rijden op. Dat klopt. Alleen is zijn alternatief dan ook niet de Ferrari maar een indexfonds, en die vergelijking is niet gunstiger. Een aandeel in een bedrijf staat voor winst, een aandeel in een vastgoedfonds voor huur. Daar komt tussentijds geld uit. Een auto levert tussentijds bijna niets op. Hij kan worden verhuurd voor beurzen en opnames, en Hagerty rekende voor dat iemand met 10 procent £25 krijgt van een optreden van £250. Bij één aandeel op de duizend is dat 25 pence.
The Car Crowd lijkt dit zelf ook te zien. In een artikel uit juli 2025 in WealthBriefing staat bij de diensten die klanten kunnen kiezen: de auto rijden, zo veel of zo weinig als ze willen. Hoe dat werkt voor iemand met een klein belang in een syndicaat, staat er niet bij. Maar wat in 2021 nog was uitgesloten, wordt nu voor sommige klanten aangeboden.
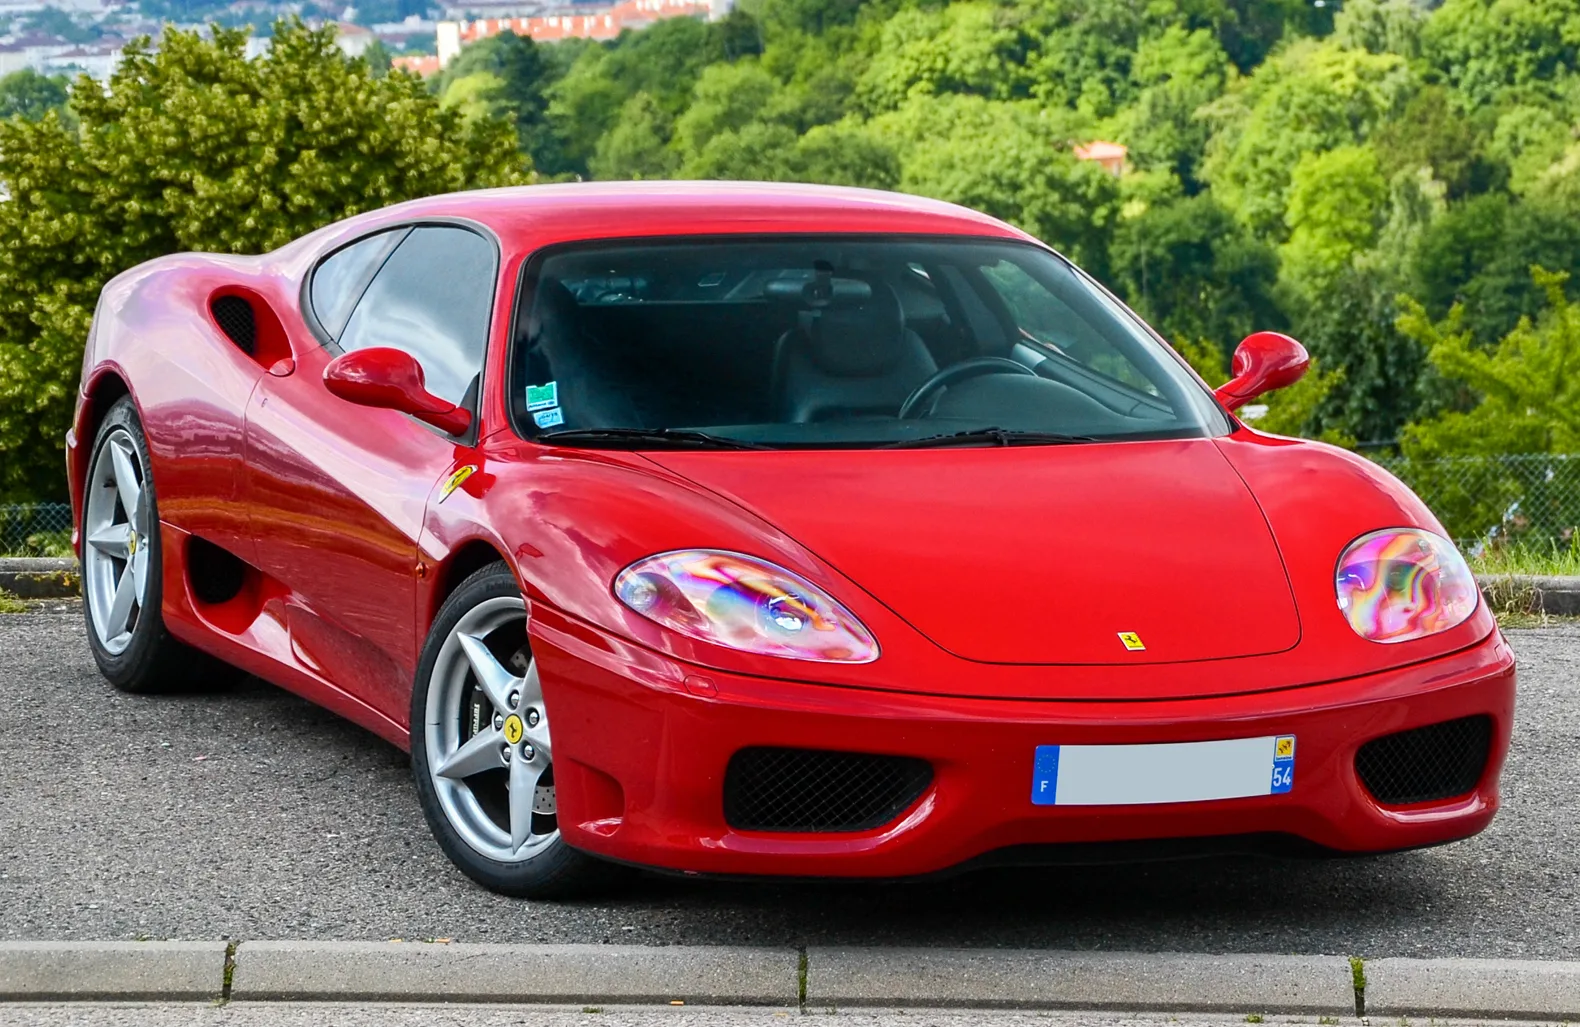
Een Ferrari 360 Modena in Frankrijk. Niet de auto van The Car Crowd, wel hetzelfde type.
Alles hangt aan één verkoop
Zonder inkomsten tussendoor zit de hele waarde van het aandeel in één moment: de dag dat de auto van eigenaar wisselt. De platforms proberen dat te verzachten. The Car Crowd liet in 2021 elke zes maanden taxeren, liet aandeelhouders stemmen over houden of verkopen en kondigde een prikbord aan waarop ze hun stukken konden aanbieden. Timeless in Berlijn adverteert met handel tussen beleggers onderling. Maar een taxatie is geen bod. En een prikbord werkt alleen zolang er een andere aandeelhouder is die wil kopen.
Over 2023 meldde The Car Crowd een rendement van 15,8 procent en over 2024 van 12,7 procent, in een verzamelautomarkt die volgens hetzelfde artikel zo'n 6 procent kromp. Het zijn cijfers van het bedrijf. Hoeveel daarvan verkochte auto's zijn en hoeveel taxatie, staat er niet bij. Bij Rally staan de verkoopprijzen per auto in stukken voor de Amerikaanse toezichthouder. Bij dit bedrijf vonden we zo'n lijst niet.
De houdperiode is volgens WealthBriefing doorgaans drie tot vijf jaar. De eindkoper is iemand die de auto wil hebben, dus meestal iemand die erin wil rijden. Zijn bod beslist voor duizend aandeelhouders tegelijk. Valt dat moment in een zwakke markt, dan kan een eigenaar wachten. Hij blijft ontvangen wat hij altijd ontving en rijdt door tot de prijzen terugkomen, of tot het hem niet meer kan schelen. De aandeelhouder kan ook stemmen voor wachten. Hij ontvangt alleen niets, en de stalling loopt door. Een vergoeding voor vijf jaar dekt vijf jaar. Daarna komt er een nieuwe rekening of een verkoop op het verkeerde moment.
Beeld: Ferrari 360, BAS 24, Brussels (P1170344-RR) door Matti Blume (CC BY-SA 4.0); Autos hinter Glas im Meilenwerk März 2011 - panoramio door Sören Kusch (CC BY-SA 3.0); Ferrari 360 Modena - Flickr - Alexandre Prévot (26) (cropped) (cropped) door Alexandre Prévot from Nancy, France (CC BY-SA 2.0). Afbeeldingen zijn verkleind.


