Wat is een auto waard als er geen auto meer is om naar te kijken? Na een brand of diefstal moet iemand daar een bedrag op zetten. Bij totaal verlies vergoedt de verzekeraar volgens artikel 7:958 van het Burgerlijk Wetboek "de waarde van het verzekerde belang". Hoe je die waarde vindt, staat er niet bij.
Voor een gewone auto valt van alles op te zoeken. Voor een klassieker waarvan er in Europa een handvol te koop staat, ligt dat anders. En op dat moment onderhandelen twee partijen die allebei precies weten wat elke euro hen kost, over iets wat geen van beiden nog kan bekijken.
Twee zinnen in het Burgerlijk Wetboek
Oldtimerpolissen en taxatierapporten verwijzen naar artikel 7:960. Dat artikel is kort. De eerste zin zegt dat de verzekerde geen vergoeding ontvangt waardoor hij "in een duidelijk voordeliger positie" zou komen. Dat heet het indemniteitsbeginsel: een verzekering vergoedt schade, en je mag er niet beter van worden. De tweede zin schakelt die regel uit bij een voorafgaande taxatie door, of op advies van, een deskundige.
Een taxatie bewijst dus niet dat de auto zoveel waard is. Ze haalt de vraag van tafel. Verzekeraar en eigenaar leggen een getal vast op een moment dat er nog niets is gebeurd en niemand weet of het ooit nodig is. Vooraf is dat een afspraak tussen twee partijen zonder haast. Achteraf is dezelfde vraag een conflict.
In polisvoorwaarden ziet dat er zo uit. Bij Avéro Achmea (oldtimerverzekering, editie januari 2023) krijgt de eigenaar met een geldig rapport bij totaal verlies het bedrag uit dat rapport, minus de waarde van de restanten. Het rapport moet van een door de FEHAC erkende taxateur komen en zelf naar artikel 7:960 verwijzen. Zonder geldig rapport staat er: "Onze expert bepaalt de waarde." Unigarant gaat dan uit van de dagwaarde.
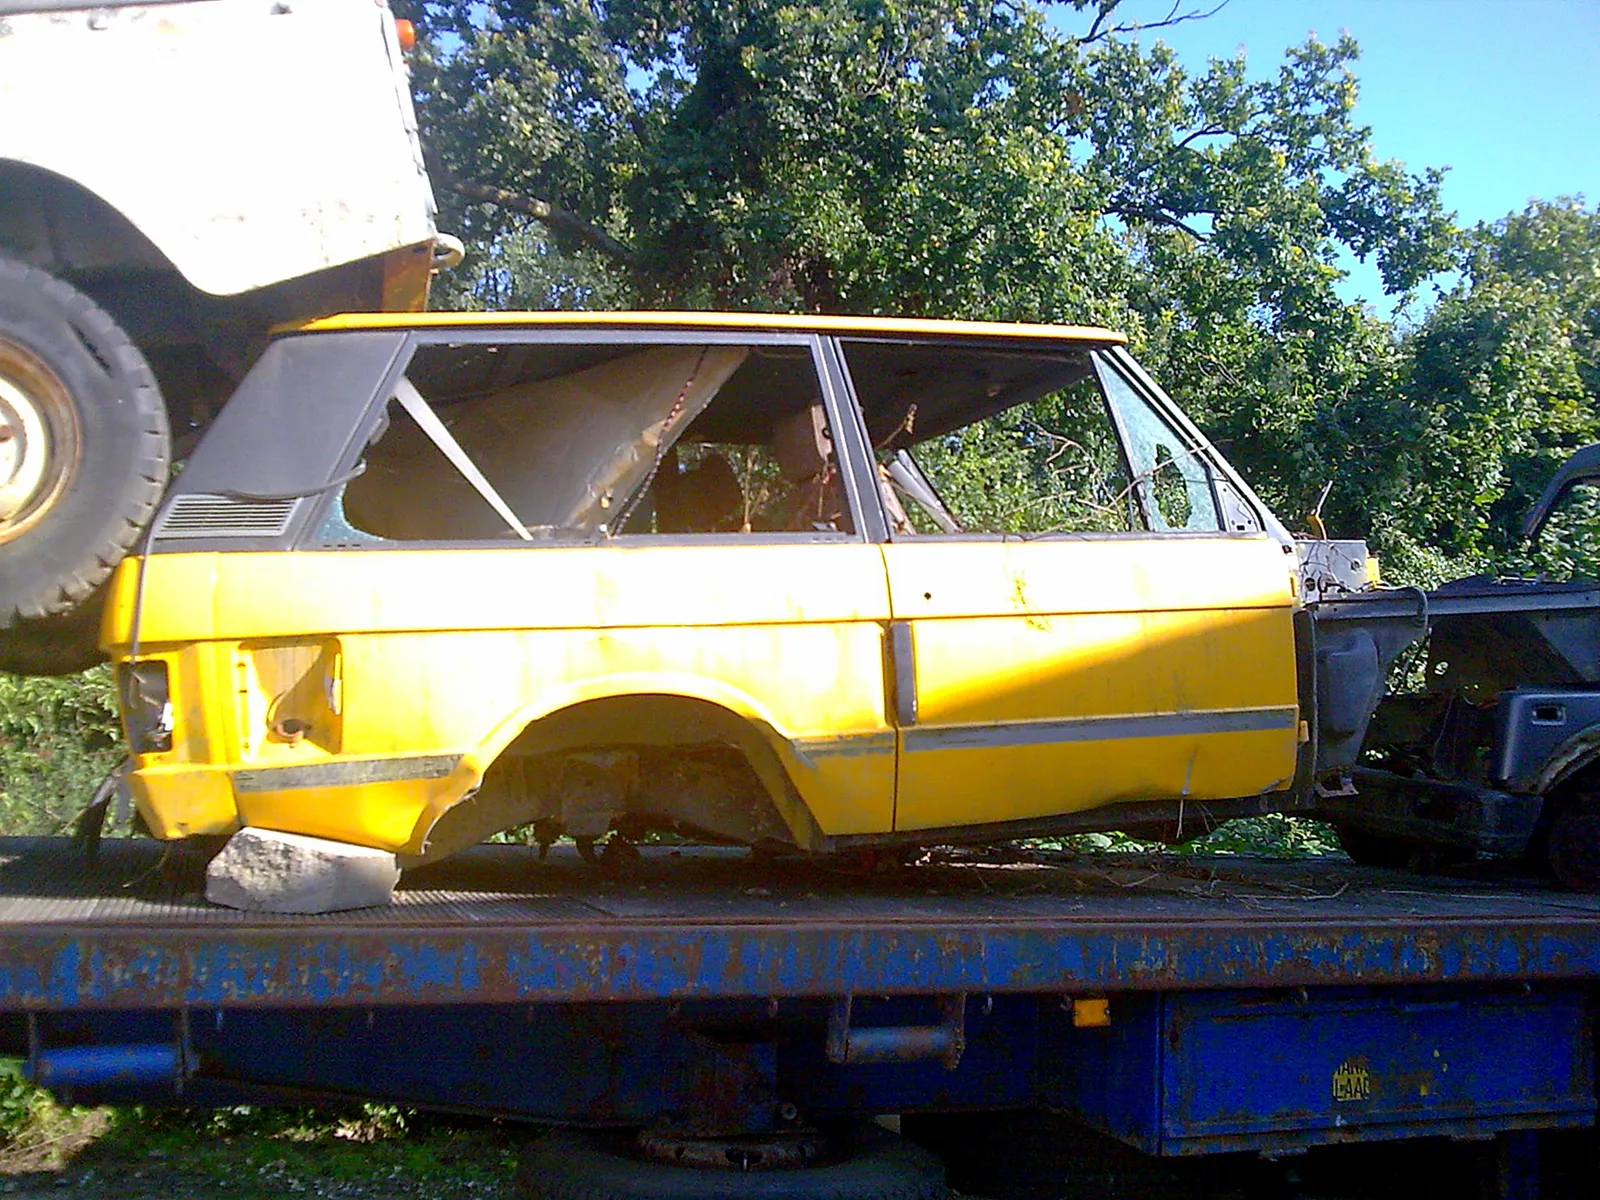
Een driedeurs Range Rover Classic op een vrachtwagen, op het terrein van een garage in Méru, Frankrijk.
Hoe sterk die expert staat, blijkt uit een uitspraak van de Geschillencommissie van Kifid van 15 april 2020, over een gewone auto. Een consument die een aanrijding had veroorzaakt, vond dat zijn verzekeraar te veel had betaald voor de auto van de ander. De expert kwam op een dagwaarde van €2.500, de consument wees op wijkopenautos.nl, dat €1.818 noemde. De commissie oordeelde dat een verzekeraar in principe mag uitgaan van het expertiserapport, tenzij iemand onderbouwt waarom niet. Zonder contra-expertise verloor hij. Dat is 37 procent verschil bij een auto die iedereen kan opzoeken.
Bij een zeldzame auto is er geen website om naar te wijzen. Er zijn vraagprijzen, en dat zijn geen transactieprijzen. Er zijn veilinguitslagen van andere exemplaren in een andere staat. Wie wil laten zien dat de expert ernaast zit, moet een contra-expert inschakelen en met facturen en foto's komen van een auto die er niet meer is. In 2009 vroeg Europeesche Verzekeringen ruim 400 eigenaren van klassiekers ernaar. Ongeveer de helft had de auto nooit laten taxeren, en bijna een derde daarvan zag er de noodzaak niet van in. Het cijfer is oud, een nieuwer hebben we niet gevonden.
Waar de drie jaar vandaan komen
In artikel 7:960 staat geen termijn. Over drie jaar zegt de wet niets. Die termijn komt uit de polis: Avéro Achmea en Unigarant eisen een rapport van maximaal drie jaar oud, en Alpina schrijft dat taxateurs doorgaans 36 maanden noemen en dat verzekeraars ook kortere termijnen gebruiken. Het is een contractafspraak, en contracten verschillen. Wat voor een bepaalde auto geldt, staat in de eigen voorwaarden.
Waarom zou een verzekeraar een termijn willen? Onze lezing: omdat de tweede zin van het artikel de regel uitzet dat je niet beter mag worden van een schade. Zolang het rapport geldt, betaalt de verzekeraar het afgesproken bedrag, ook als de markt intussen is gezakt. Drie jaar begrenst hoe ver dat getal mag weglopen.
Dat kan in drie jaar ver zijn. Hagerty meldde dat de mediaanprijs van een Porsche 993 in uitstekende staat tussen januari 2014 en januari 2017 met 31 procent steeg, bij sommige modellen met meer dan 70 procent. Stel, een 993 krijgt in januari 2014 een rapport van €60.000. De bedragen zijn een voorbeeld. Drie jaar later is hij op die mediaan €78.600 waard, en het rapport loopt dan nog net, €18.600 te laag.
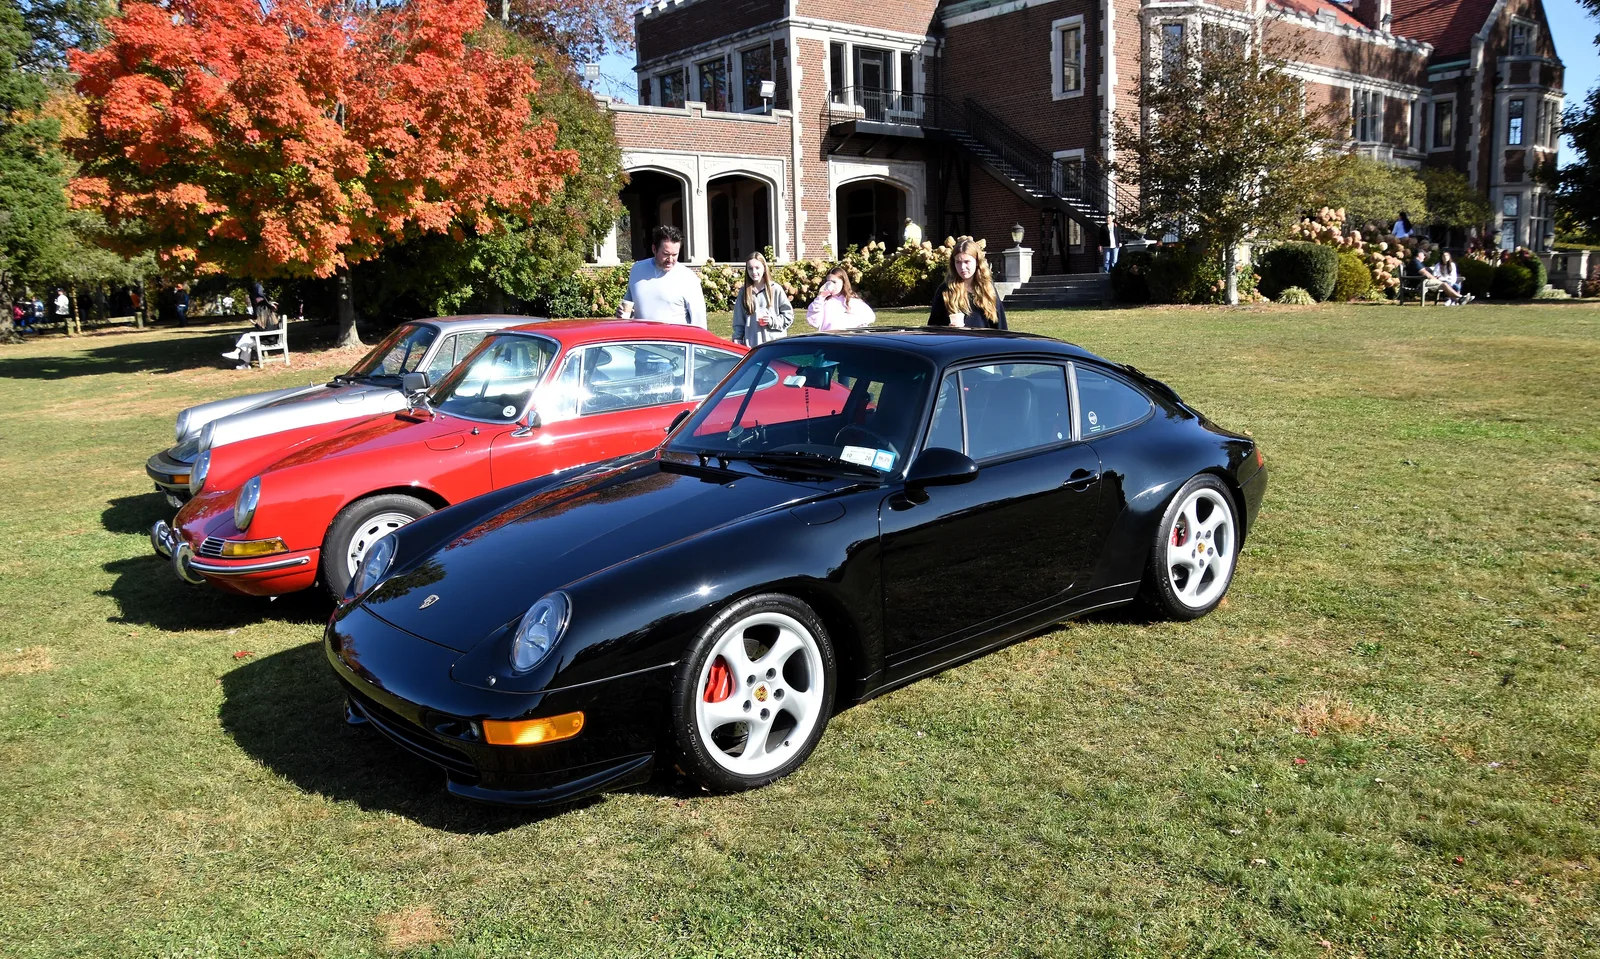
Een Porsche 911 Carrera 4 (993) uit 1995 op een autodag. Hagerty's 31 procent is een mediaan, geen uitspraak over dit type.
Een laag getal kost nog op een andere manier geld. Avéro Achmea repareert tot 2/3 van het rapportbedrag en keert daarboven het rapportbedrag uit, minus restanten. Bij dat rapport van €60.000 ligt de grens op €40.000. Een schade van €45.000 maakt de auto dan total loss, terwijl hij €78.600 waard is en repareren zou lonen. Met een vers rapport had de grens op €52.400 gelegen.
In een dalende markt draait het om. Een rapport van de top is dan meer waard dan de auto, en de eigenaar heeft geen haast met vernieuwen. Hij houdt zijn hoge getal tot de 36 maanden om zijn. Daarna valt hij terug op wat de expert zegt.
De datum en de naam
Een taxatie kost niet veel. Prijzen verschillen per taxateur, en een consumentensite noemt €150 tot €200 voor een klassieker. Ze lost ook niet alles op. Het getal is een afspraak tussen eigenaar en eigen verzekeraar. Heeft een ander de schuld en loopt de schade via diens verzekeraar, dan is die geen partij bij die afspraak. Dat is onze redenering, geen uitspraak die we kunnen aanwijzen, maar het volgt uit hoe de afspraak tot stand komt.
Wie een klassieker koopt met een taxatierapport in de map met documenten, moet dat rapport op twee plekken lezen. Eerst de datum: de termijn loopt vanaf de dag van het rapport en niet vanaf de dag dat de polis ingaat. Daarna de naam. Unigarant eist een rapport op naam van de verzekeringnemer, en dan staat op het papier uit de map de vorige eigenaar.
Beeld: Burnt Out Car - geograph.org.uk - 7968865 door Burnt Out Car by The Bridge Engineer (CC BY-SA 2.0); Wrecked Range Rover Classic door Antonio d (CC BY-SA 3.0); Porsche 911 Carrera 4 (993, 1995) (54095877889) door Charles from Port Chester, New York (CC BY 2.0). Afbeeldingen zijn verkleind.


