De beste tip op Hagerty's Bull Market List van 2020 was de Volkswagen Corrado. Voor de lezer van die lijst is dat minder goed nieuws dan het klinkt.
Hagerty, een Amerikaanse verzekeraar van klassiekers, noemt elk jaar een rij auto's waarvan het verwacht dat ze in waarde stijgen. In een terugblik op de lijsten van 2018 tot en met 2024 rekent het bedrijf voor dat de Corrado sinds de publicatie 349 procent steeg. Er staat een tweede cijfer naast: wie een jaar wachtte met zoeken, kreeg nog 178 procent.
Die twee samen zeggen meer dan elk apart. Noem de waarde op de dag van de lijst 100. Aan het eind staat er 449. Wie een jaar later instapte en daarna 178 procent won, kocht dus op 449 gedeeld door 2,78, en dat is 161,5. In die twaalf maanden kwam er ruim 60 procent bij, terwijl de lezer nog een goede auto zocht.
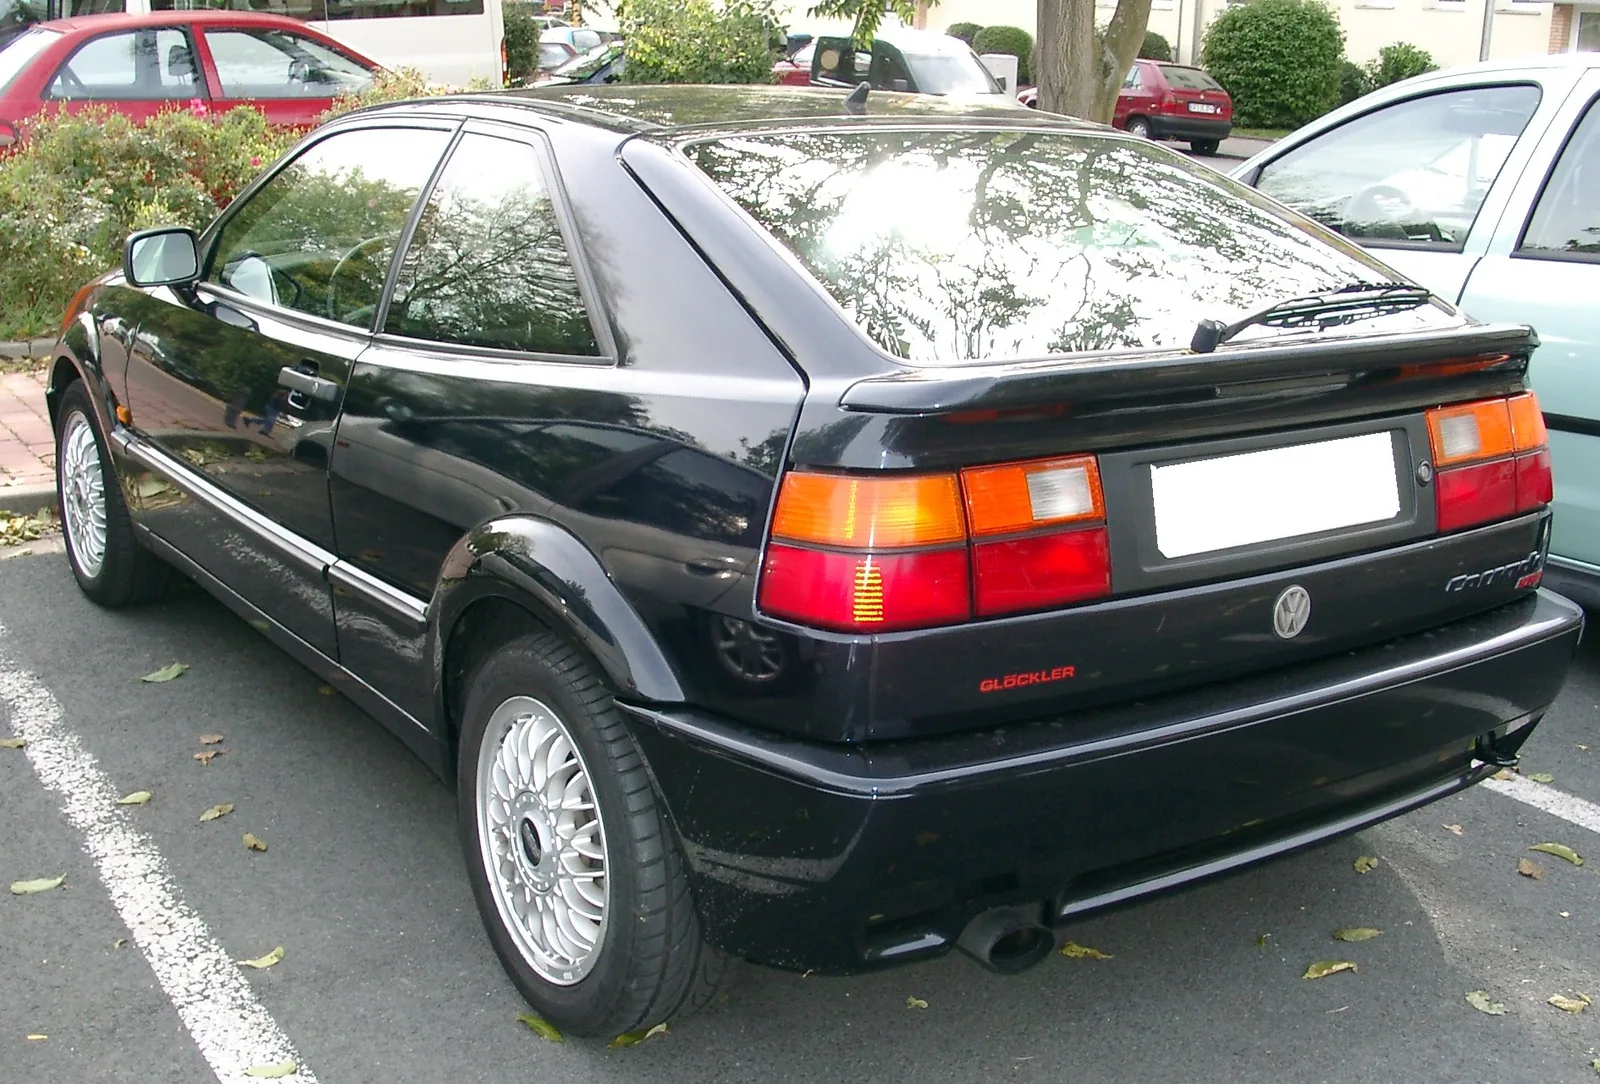
Een Volkswagen Corrado. De productie stopte in 1995, dus er komen er geen meer bij.
George Soros gaf dit verschijnsel in The Alchemy of Finance (1987) een naam: reflexiviteit. Wat mensen over een markt denken, verandert via hun aankopen en verkopen de markt waarover ze denken. Een weerbericht verandert het weer niet. Een koopjeslijst kan wel de prijs veranderen, en de prijs was het enige wat de auto tot een koopje maakte.
Wat publicatie met een rendement doet
Voor auto's heeft niemand dit gemeten. Voor aandelen wel. R. David McLean en Jeffrey Pontiff bekeken in de Journal of Finance (2016) 97 voorspellers van aandelenrendement uit gepubliceerd onderzoek. Na publicatie lag het rendement 58 procent lager dan in de oorspronkelijke studie. Buiten de onderzochte periode maar vóór publicatie was het al 26 procent lager, en dat is volgens hen de bovengrens voor statistisch toeval. De overige 32 procentpunten schrijven ze toe aan beleggers die het artikel hadden gelezen.
Dat is minder dramatisch dan de stelling dat een tip zichzelf vernietigt. Een flink deel van het rendement bleef bestaan. Een auto verschilt echter op twee punten van een aandeel, en allebei maken ze het effect groter.
Het eerste is diepte. In het open kentekenbestand van de RDW stonden op 3 november 2026 955 Corrado's, waarvan 384 verzekerd. Stel dat 5 procent van die 384 per jaar verkocht wordt: 19 auto's. Dan verdubbelen twintig lezers de vraag. Hagerty's lijst is Amerikaans en die twintig zijn een aanname, maar de verhouding geldt voor elk model met zulke aantallen. Het aanbod kan niet meegroeien.
Het tweede is dat niemand ertegenin kan wedden. Wie een aandeel te duur vindt, kan het shorten. Zo komt zijn mening in de koers terecht. Wie een Corrado te duur vindt, kan hem alleen niet kopen. De prijs wordt gezet door de mensen die de lijst geloven.
En de eigenaren lezen mee. Een verkoper kan zijn vraagprijs verhogen zonder dat het hem iets kost. Dan is er nog niets verkocht, maar de lezer die begint te zoeken, vindt alleen die nieuwe vraagprijzen.
Wat 349 procent niet meet
Op het eerste gezicht weerlegt Hagerty dit allemaal zelf. De trage lezer won nog altijd 178 procent. In andere terugblikken schrijft het bedrijf dat het mediane jaarrendement van zijn lijsten doorgaans vier keer zo hoog ligt als de stijging van zijn hele prijsgids. Een lijst die zo presteert, is niet dom.
Kijk wel wat er gemeten wordt. Hagerty kiest de auto's en het cijfer komt uit Hagerty's eigen waarderingen. De meting begint op de dag van publicatie, als de lezer nog geen auto heeft. Commissie, transport en stalling tellen niet mee. En er is geen controlegroep: niemand weet wat de Corrado had gedaan zonder die lijst.
Dat laatste is lastiger dan het klinkt, want de lijst is zelf op beweging gebouwd. Hagerty stelt hem samen uit zijn prijsgids, veilingdata en aanvragen voor verzekeringsoffertes. Zo'n aanvraag komt van iemand die al zoekt. Het persbericht van 2026 kopte 'Buy It Now, Thank Us Later'. Aan zijn eigen verzekeringsagenten schreef Hagerty in februari 2026 dat de lijst geen beleggingsstrategie is en dat het gaat om het herkennen van momentum.
Een Acura Integra Type R. In Hagerty's terugblik van 2024 sluit dit model de lijst van 2020 af.
Momentum en onderwaardering zijn twee verschillende dingen. Een ondergewaardeerde auto is goedkoop ten opzichte van wat hij zou moeten opbrengen. Een auto met momentum is al in beweging, en de lezer weet niet waar in die beweging hij instapt. De Integra Type R deed het op de lijst van 2020 eerst sterk en stond in 2024 onderaan, met 28 procent sinds publicatie. Dat getal zegt niets over wie halverwege kocht.
Wie na een lijst koopt, koopt van iemand. Soms heeft die de auto al twintig jaar, soms kocht hij hem een jaar eerder omdat hij zag wat er aankwam. In beide gevallen is de lezer de exit voor wie er eerder was. Daar is niets oneerlijks aan. Het is alleen niet wat het woord koopje belooft.
Deze site doet het ook
Op deze site staat een lijst uit 2025 met vijf auto's om in de gaten te houden: 993 Turbo, 550 Maranello, E30 M3, Diablo VT Roadster en XJ220. De 993 Turbo heet daar een klassieker die in waarde vrijwel alleen maar kan stijgen. Dat kan geen enkele auto. Ook de sceptische shortlist voor 2027 op dit blog blijft een lijst: hij noemt auto's, en mensen lezen hem.
Octane is daarbij geen toeschouwer. De koper betaalt hier 3 procent commissie, tot een maximum van €3.600. Tot ongeveer €120.000 levert een hogere prijs dit platform dus meer op, en een lijst die kopers enthousiast maakt, is voor ons geen neutraal product.
Als de redenering klopt, heeft een lijst de meeste waarde voor iemand die hem niet als koopadvies leest. Voor de koper is het een aanwijzing waar het al duurder wordt. De eigenaar van een auto op die lijst hoeft niets te zoeken en niets te betalen, en hij weet nu wanneer de kopers komen kijken. Dat is een ongemakkelijke uitkomst voor een artikel op een site die verdient als auto's van eigenaar wisselen.
Beeld: Techno-Classica 2025, Essen (P1045919) door Matti Blume (CC BY-SA 4.0); VW Corrado rear 20070920 door Rudolf Stricker (CC BY-SA 3.0); Acura INTEGRA TYPE R (DC2) front door Tokumeigakarinoaoshima (CC0). Afbeeldingen zijn verkleind.


