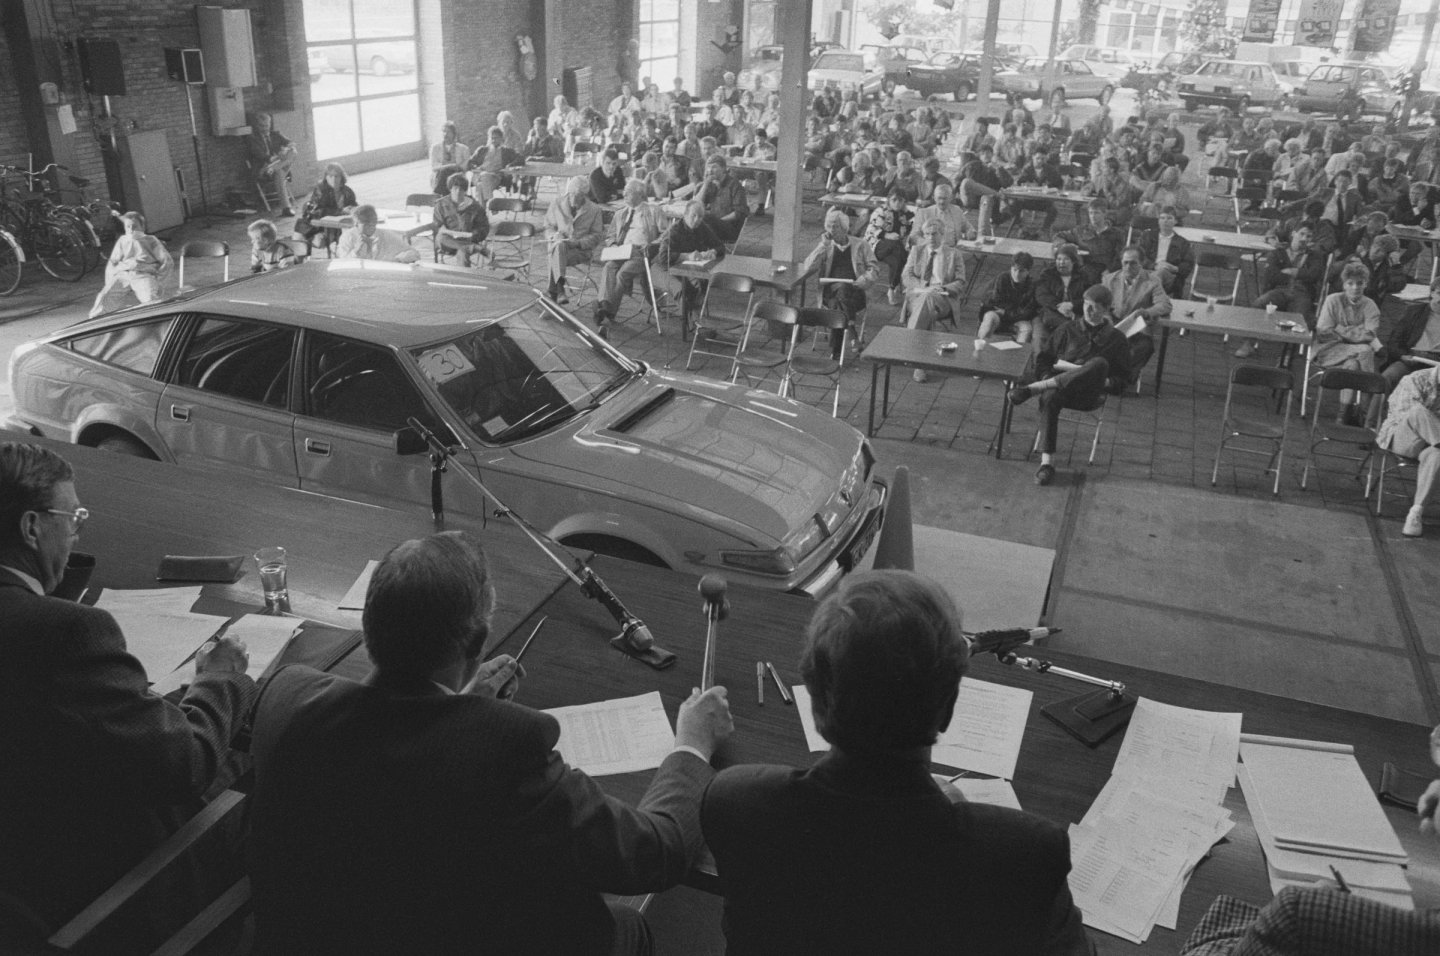
Wie een auto verkoopt, denkt bij de prijs al snel aan onderhandelen: het eerste bedrag in de advertentie, het tegenbod na de proefrit, het moment waarop je de sleutels weer in je zak steekt. Jeremy Bulow en Paul Klemperer lieten in 1996 zien dat al die kunde minder waard is dan iets wat vóór het eerste gesprek wordt beslist: hoeveel serieuze kopers er zijn.
Hun artikel Auctions Versus Negotiations verscheen in de American Economic Review en ging over de verkoop van bedrijven. De stelling past op één regel. Een verkoper zonder enige onderhandelingsmacht, die een open veiling zonder reserve houdt met één bieder extra, haalt gemiddeld meer dan een verkoper met alle macht van de wereld en één bieder minder. Hoe goed die tweede ook onderhandelt.
De som
Stel, een auto is de verkoper zelf €60.000 waard. Elke serieuze koper heeft een plafond ergens tussen €60.000 en €100.000, elk bedrag even waarschijnlijk. De verkoper weet niet wie waar zit. Dit is een rekenvoorbeeld, geen marktcijfer.
Met één koper is de beste tactiek één bedrag: €80.000, graag of niet. Hoger is de kans op een nee te groot, lager geef je geld weg. De helft van de keren zegt de koper ja. De andere helft rijdt de verkoper naar huis met zijn auto van €60.000. Gemiddeld levert dat €70.000 op.
Met twee bieders zonder reserve stopt het bieden waar de laagste afhaakt, en dat plafond ligt gemiddeld op een derde van het traject: €73.333. De verkoper zonder macht heeft de perfecte onderhandelaar dan al ingehaald.
Geef die verkoper nu alle macht over zijn twee bieders. Het beste wat hij kan doen, is de veiling laten lopen en de laatste man €80.000 als ondergrens voorleggen. Dat levert gemiddeld €76.667 op. Drie bieders zonder reserve en zonder enige tactiek halen €80.000.
Alle kunde samen is bij twee bieders dus €3.333 waard, de derde bieder het dubbele. Dat zijn de verhoudingen in dit voorbeeld. Bulow en Klemperer bewijzen dat de richting ook geldt als de plafonds anders verdeeld zijn.
Wat Paramount en Mercedes deden
Hun eigen voorbeeld is de strijd om Paramount Communications. In september 1993 sprak Paramount een fusie met Viacom af, gewaardeerd op $69,14 per aandeel, met afspraken die andere bieders op afstand moesten houden. De directie betoogde dat ze zo meer had uitonderhandeld dan een open veiling zou opleveren. QVC bood toch: eerst $80, later $90. De rechters in Delaware gaven QVC gelijk. In februari 1994 lagen er twee eindbiedingen: Viacom $107 en QVC $104, voor het eerste deel van de aandelen. Helemaal vergelijkbaar zijn die bedragen niet, want er werd deels in aandelen betaald en de rest van de aandelen ging in een tweede stap. De richting is wel duidelijk.
In de autowereld was Mercedes-Benz in 2022 de sterkste verkoper die je kunt bedenken. Het had twee 300 SLR Uhlenhaut Coupés en hoefde er niet één te verkopen. Toch koos het geen koper om mee aan tafel te gaan. RM Sotheby's hield op 5 mei een besloten veiling in het Mercedes-museum, voor bieders die de fabriek volgens de berichten zelf had uitgekozen. De opbrengst was €135 miljoen. Dat bewijst de stelling niet, want niemand weet wat een onderhandeling had opgeleverd. Het laat wel zien waar die verkoper zijn moeite in stak: in de gastenlijst.
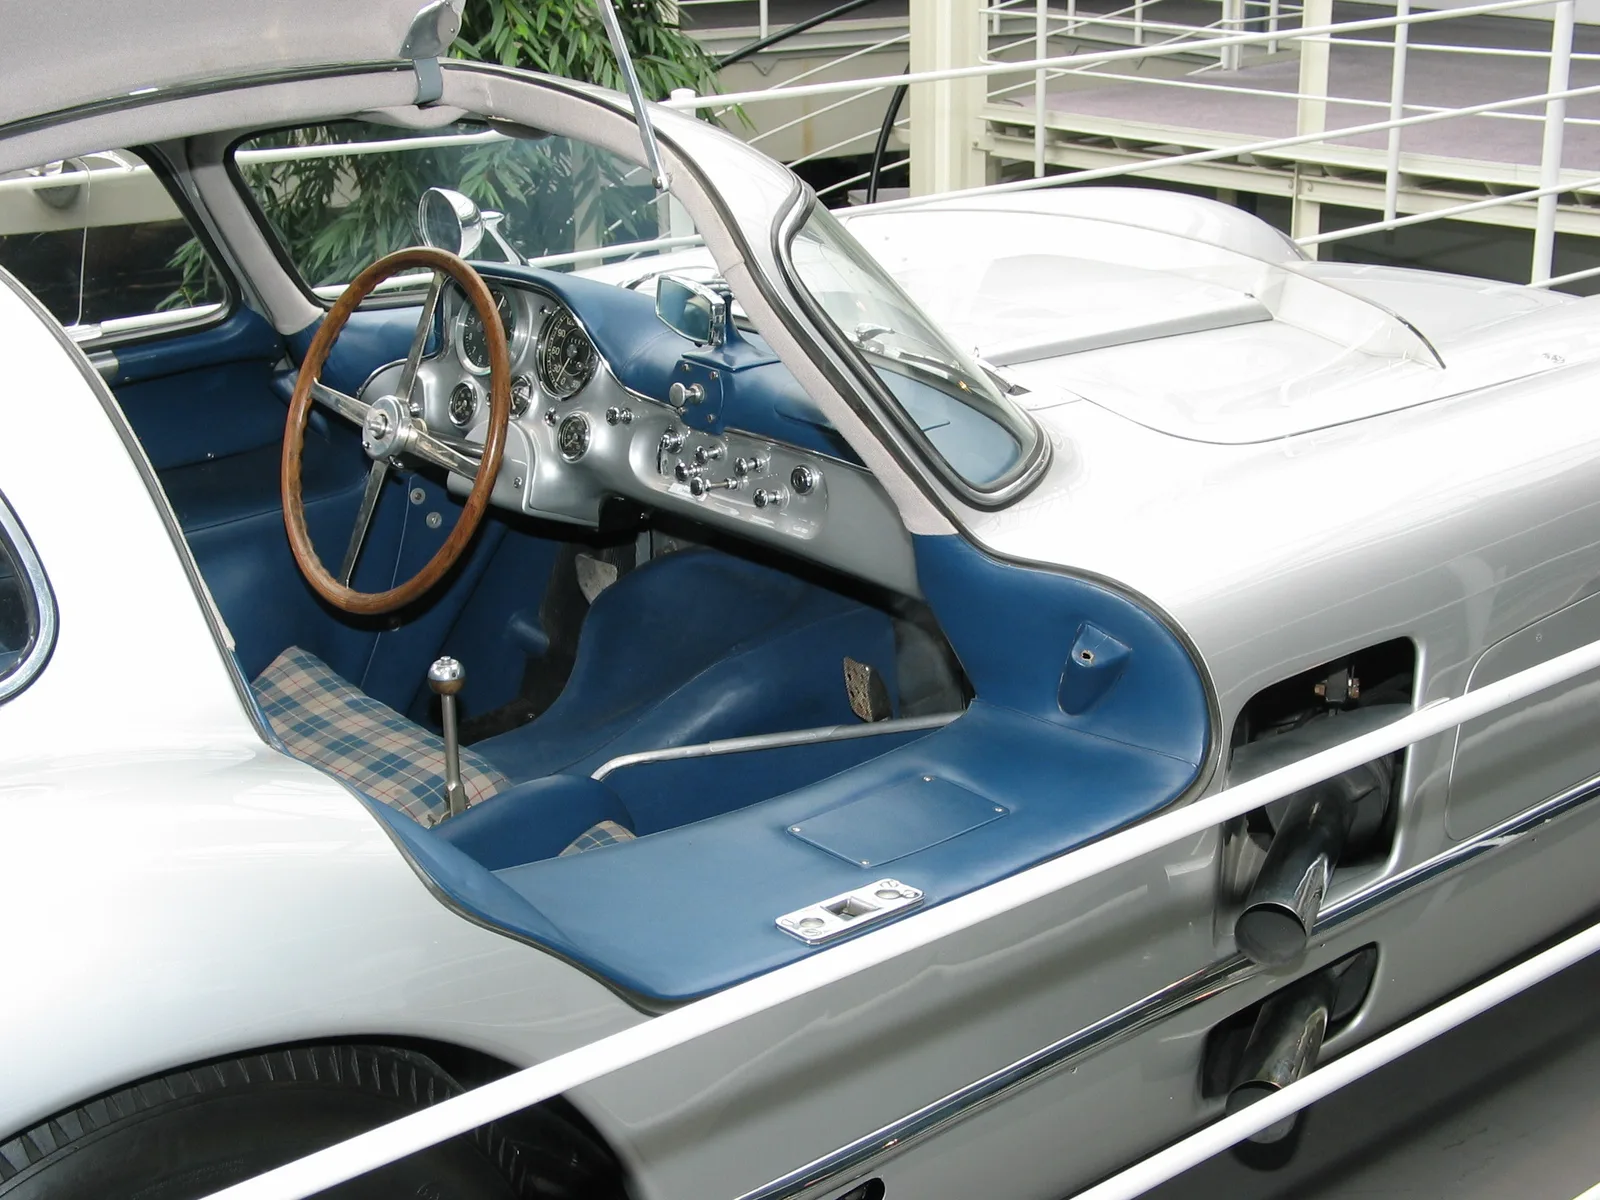
De cockpit van een 300 SLR Uhlenhaut Coupé. Mercedes bouwde er twee.
Wat het bewijs veronderstelt
Het resultaat rust op een paar aannames, en bij auto's wringen die.
De extra bieder moet bona fide zijn en uit dezelfde groep komen als de rest. Iemand met een plafond van €50.000 die meedoet om mee te doen, voegt niets toe. De verkoper mag bovendien niet meer aan de auto hechten dan de koper die hem het minst waard vindt. Een eigenaar die onder €85.000 liever blijft rijden, zit buiten de som. Voor hem tellen alleen de bieders boven dat bedrag, en dat zijn er minder dan het biedoverzicht laat zien.
De plafonds moeten ook onafhankelijk zijn, en dat zijn ze bij auto's maar deels. Iedereen leest dezelfde uitslagen, rekent met dezelfde doorverkoopprijs en leert iets over de auto als een ander biedt. Voor zulke samenhangende waarderingen geldt het resultaat alleen met beperkingen op wat de verkoper mag doen.
Meedoen is ook niet gratis. Het model rekent niet met de tijd die het kost om bieders bij elkaar te krijgen, en een koper die een keuring betaalt en een dag vrij neemt, doet dat niet voor een auto die hij toch denkt te verliezen. Patrick Bajari, Robert McMillan en Steven Tadelis vonden in de Californische bouw dat veilingen slecht werken bij complexe opdrachten en weinig bieders, omdat ze het gesprek tussen de partijen afknijpen. Een auto met een ingewikkelde geschiedenis lijkt daar meer op dan op een bedrijf in een biedingsproces.
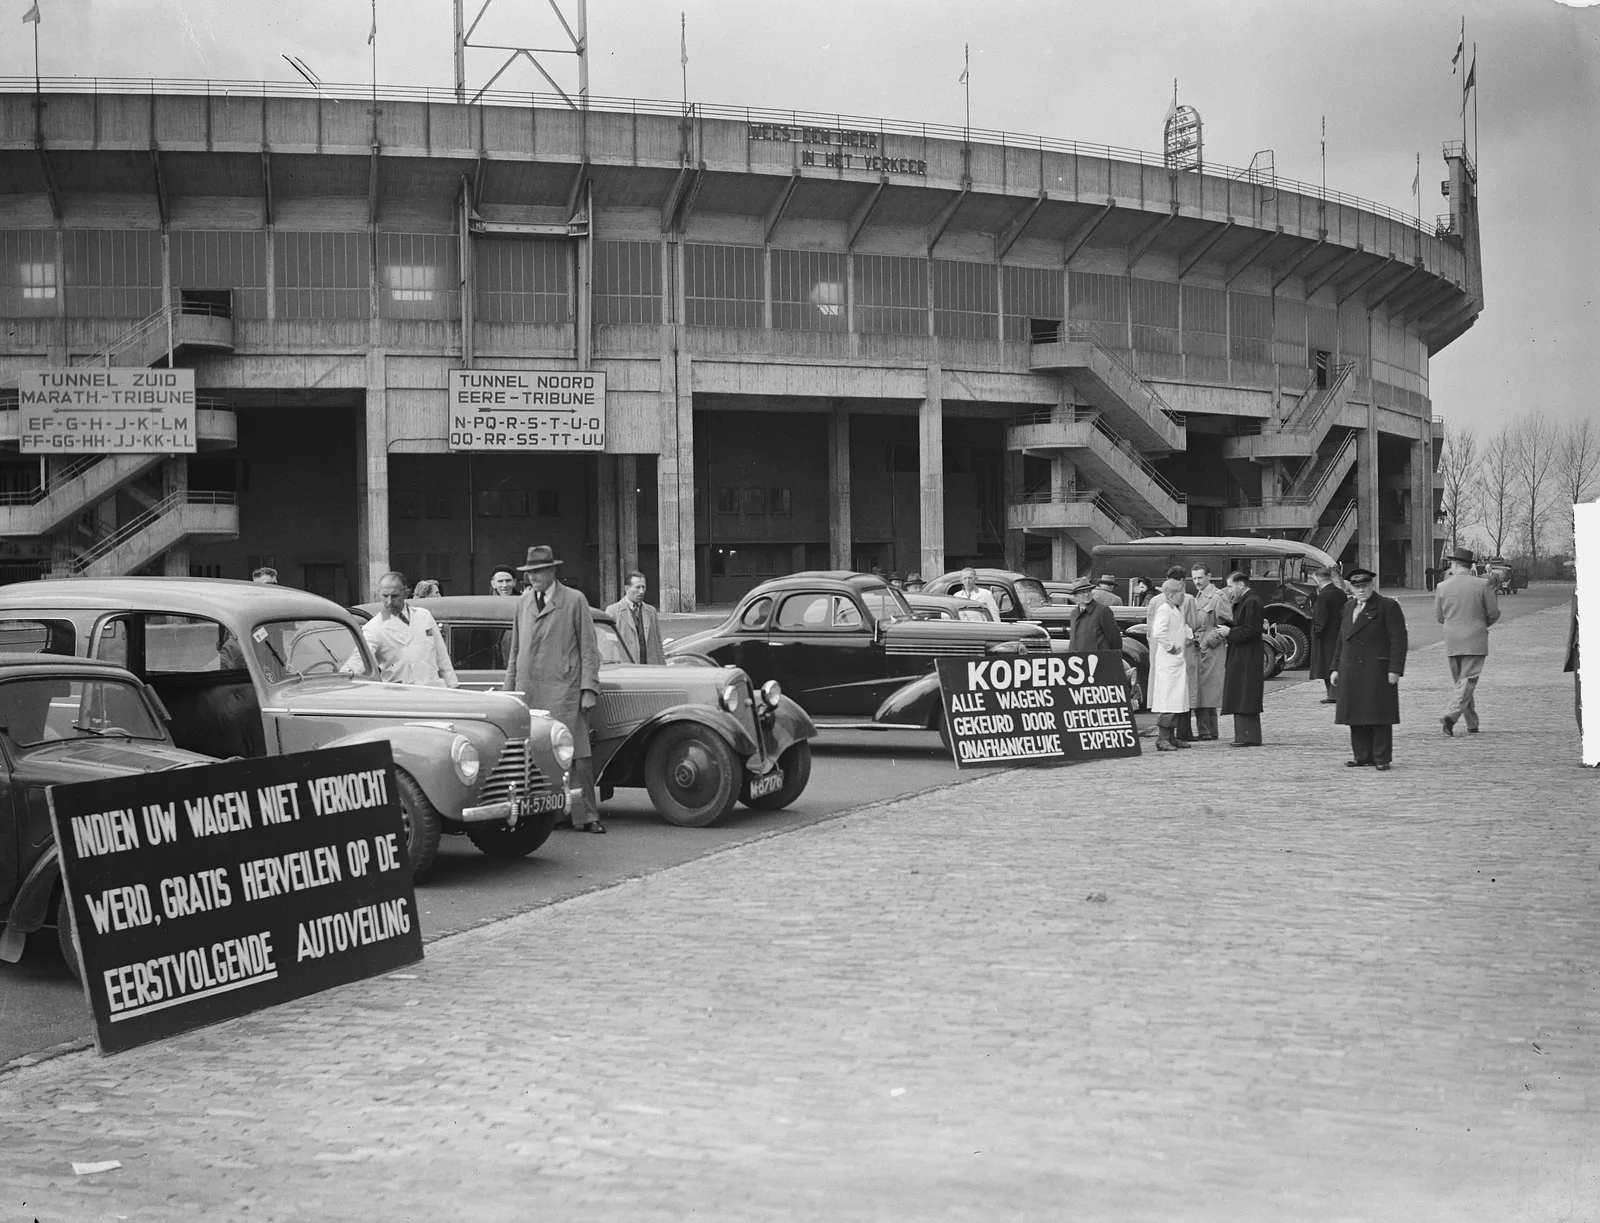
De eerste autoveiling in Amsterdam, bij het Olympisch Stadion, 3 mei 1950. Het bord belooft kopers dat alle wagens door onafhankelijke experts zijn gekeurd.
Als er maar twee kopers zijn
Lastig is de auto waarvoor in heel Europa misschien twee kopers bestaan. De stelling vergelijkt een aantal bieders met één meer, en dat ene meer is er hier niet. Dan blijft die €3.333 over: wat een goede ondergrens nog kan toevoegen. Zonder reserve en met één bieder verkoopt een veiling tegen het openingsbod. Bij zo'n auto is onderhandelen geen bijzaak.
Het artikel zegt ook niet dat een veiling die extra bieder levert. De voorwaarde is: als hij komt. Dat geldt voor iedere veiling, ook bij Octane. Of het voor een bepaalde auto de betere route is, komt aan bod in de vergelijking met een particuliere verkoop.
Wat een verkoper hiermee kan, zit in de afnemende reeks. De derde bieder is in het voorbeeld €6.667 waard, de vierde €4.000, de vijfde €2.667 en de zesde nog €1.905. Een 911 Carrera vindt zijn vijfde bieder meestal wel. Bij een Lancia Beta HPE gaat het om de tweede, en die woont misschien in Turijn en leest geen Nederlands.
Beeld: Eerste autoveiling van tweedehands autos in Zuid Oost Beemster auto onder de h, Bestanddeelnr 934-0217 door Rob Croes for Anefo (CC0); Mercedes-Benz 300 SLR, Uhlenhaut Coupé (51563094005) door Thomas Vogt from Paderborn, Deutschland (CC BY 2.0); Eerste autoveiling in Amsterdam bij het Olympisch Stadion, Bestanddeelnr 903-9407 door Jack de Nijs for Anefo / Anefo (CC0). Afbeeldingen zijn verkleind.


